Une toiture qui fuit après la signature, une extension construite sans autorisation ou une route très fréquentée à quelques mètres du jardin peuvent transformer un achat séduisant en source de dépenses et de contraintes. Les défauts les plus coûteux ne sont pas toujours visibles pendant une visite classique, surtout lorsque celle-ci est rapide ou organisée dans des conditions favorables.
Le prix, la surface et l’apparence générale ne suffisent donc pas à mesurer la qualité d’une maison. Avant de s’engager, il faut examiner le bâtiment, le terrain, le quartier, les documents administratifs, le financement et les dépenses futures afin de réduire les mauvaises surprises.
Les défauts techniques qui peuvent coûter cher
Les vices cachés et les désordres du bâtiment
Le risque technique le plus redouté reste la découverte d’un vice caché après la vente. Une charpente fragilisée, des fondations instables, une infiltration ancienne, des remontées capillaires ou une isolation très dégradée peuvent rester dissimulées derrière un revêtement récent ou une peinture fraîche.
Pour relever de la garantie des vices cachés, le défaut doit généralement être antérieur à la vente, suffisamment grave et difficilement décelable lors d’un examen normal. L’acquéreur doit pouvoir démontrer que le problème rend le logement impropre à son usage ou en diminue fortement l’intérêt, ce qui nécessite souvent une expertise et une procédure judiciaire.
La prudence consiste à ne pas limiter les visites aux pièces principales. Il faut observer la cave, les combles, les murs extérieurs, les plafonds, les sols, les gouttières et les abords de la maison, en recherchant les traces de moisissure, les odeurs persistantes, les cloques de peinture et les fissures évolutives.
Une visite réalisée après une période de pluie peut révéler une infiltration invisible par temps sec. Pour un bien ancien, l’intervention d’un artisan, d’un architecte ou d’un diagnostiqueur indépendant avant la signature peut représenter une dépense modeste au regard du coût potentiel d’une réfection de toiture ou d’un traitement des murs.
Les diagnostics immobiliers à examiner
Le dossier de diagnostic technique rassemble les informations réglementaires relatives au logement et à son environnement. Selon la situation du bien, il peut inclure le DPE, les diagnostics amiante et plomb, l’état des installations de gaz et d’électricité, l’état des risques, le diagnostic termites ou encore le contrôle de l’assainissement non collectif.
Ces documents sont indispensables, mais ils ne constituent pas une expertise complète de la maison. Un DPE décrit une consommation énergétique théorique et peut signaler une mauvaise performance, sans repérer une fuite ponctuelle, une faiblesse structurelle ou un défaut de ventilation.
Lorsque la réglementation l’impose, une maison individuelle classée E, F ou G doit également être accompagnée d’un audit énergétique lors de la vente. Ce document peut apporter des scénarios de travaux et une estimation de leur coût, mais les montants annoncés doivent être confrontés à plusieurs devis d’entreprises.
| Point à vérifier | Risque principal | Précaution utile |
|---|---|---|
| Toiture et charpente | Infiltrations, affaissement, remplacement coûteux | Inspection des combles et avis d’un couvreur |
| Humidité et ventilation | Moisissures, dégradation des murs, inconfort | Contrôle des caves, façades, grilles et VMC |
| Électricité et gaz | Incendie, intoxication, mise en sécurité | Lecture des anomalies et demande de devis |
| Assainissement | Travaux imposés et pollution potentielle | Consultation du rapport du SPANC |
Les coûts qui dépassent le prix affiché
Le budget global à calculer
Le montant inscrit dans l’annonce ne correspond jamais au coût total de l’opération. Il faut ajouter les frais d’acquisition, les frais de dossier bancaire, l’assurance emprunteur, les éventuels honoraires de courtage, les travaux immédiats, la taxe foncière et les dépenses d’entretien.
Une chaudière ancienne, une façade à ravaler ou une installation électrique à reprendre peuvent modifier fortement l’équilibre financier du projet. Dans une maison individuelle, l’entretien de la toiture, des clôtures, du portail, du jardin et des évacuations d’eau repose directement sur le propriétaire, contrairement à certaines dépenses mutualisées dans une copropriété.
Il est préférable de conserver une épargne de précaution après l’achat. Utiliser toute son épargne pour constituer l’apport peut rendre la situation fragile au premier incident, comme une panne de chauffage, une fuite de canalisation ou un dégât des eaux.
Avant de faire une offre, il est utile de classer les travaux en trois catégories : ceux qui sont indispensables pour la sécurité, ceux qui améliorent le confort et ceux qui peuvent attendre. Cette méthode évite de confondre une rénovation urgente avec un simple projet esthétique.
Le financement et la condition suspensive
Un projet peut échouer si le crédit immobilier n’est pas réellement sécurisé. Une baisse de revenus, une période d’essai, un changement d’emploi, un taux d’endettement trop élevé ou une assurance emprunteur difficile à obtenir peuvent conduire une banque à refuser le financement.
La condition suspensive d’obtention du prêt protège l’acquéreur lorsqu’elle est correctement rédigée dans le compromis. Elle doit notamment préciser le montant emprunté, la durée, le taux maximal envisagé et le délai laissé pour obtenir les offres de prêt.
Lorsque la vente est financée par un emprunt, le délai prévu pour la réalisation de cette condition ne peut normalement pas être inférieur à un mois. Si les démarches sont effectuées conformément aux clauses du compromis et qu’aucun financement n’est obtenu, la vente peut être annulée sans que l’acquéreur perde automatiquement l’indemnité d’immobilisation.
Il faut néanmoins respecter les obligations prévues : déposer les demandes dans les délais, solliciter un montant cohérent avec le compromis et conserver les justificatifs des démarches. Une demande volontairement irréaliste pourrait être considérée comme un manquement de l’acheteur.
Les risques liés au terrain et au quartier
Les risques naturels et environnementaux
Une maison peut se trouver dans une zone exposée aux inondations, au retrait-gonflement des argiles, aux mouvements de terrain, aux séismes, au radon, aux risques miniers ou à la proximité d’une installation industrielle. Ces éléments peuvent affecter la sécurité, le coût de l’assurance et la valeur de revente.
L’état des risques doit être annexé aux documents de vente et présente notamment les risques recensés sur la parcelle. Le site Géorisques permet de consulter les informations disponibles, mais une recherche en ligne ne remplace pas l’observation du terrain et les échanges avec la mairie ou les habitants du secteur.
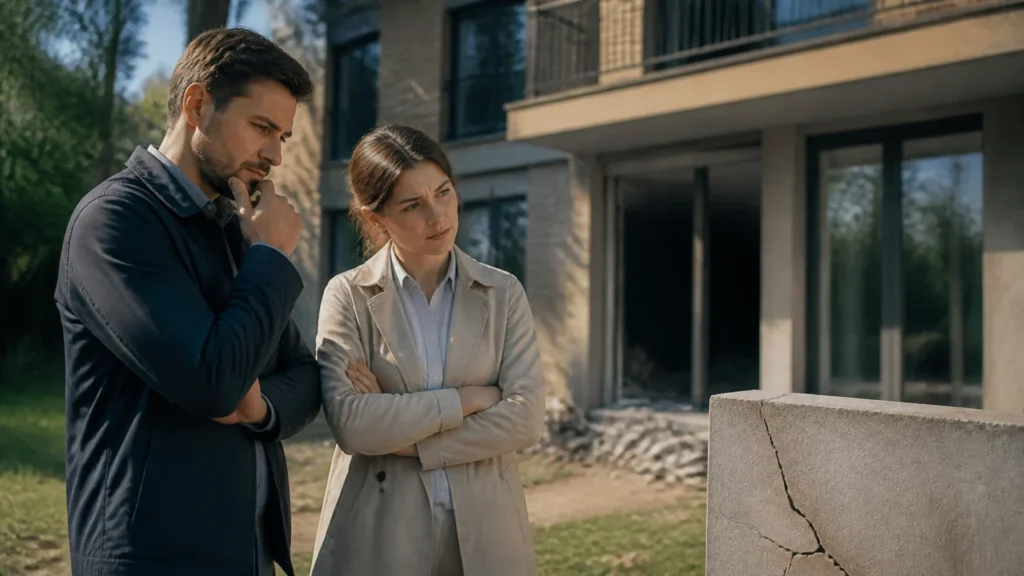
Des fissures horizontales, des portes qui ferment mal, un terrain en pente ou des traces de réparation sur une façade peuvent justifier une analyse complémentaire. Il faut aussi vérifier les arrêtés de catastrophe naturelle concernant la commune, car ils peuvent révéler une exposition répétée à certains phénomènes.
Les nuisances et les évolutions du secteur
Un quartier agréable en journée peut devenir bruyant le soir ou le week-end. Le trafic routier, une voie ferrée, un aéroport, une exploitation agricole, un bar, une salle des fêtes ou une activité industrielle peuvent réduire le confort quotidien et compliquer la revente.
La commune peut également autoriser un immeuble, une zone commerciale ou une nouvelle infrastructure à proximité. La consultation du plan local d’urbanisme, des permis de construire récents et des projets d’aménagement aide à comprendre comment l’environnement pourrait évoluer.
Il est judicieux de visiter les lieux à plusieurs horaires, notamment aux heures de pointe et après la tombée de la nuit. Une conversation avec les voisins peut aussi faire apparaître des problèmes absents des documents : ruissellement, nuisances sonores, stationnement compliqué ou conflits récurrents.
Les vérifications juridiques et administratives
La conformité de la maison
Une véranda, une piscine, un garage, une terrasse couverte ou une extension peuvent nécessiter une déclaration préalable ou un permis de construire. Si les travaux ont été réalisés sans autorisation, l’acquéreur peut hériter d’une situation administrative complexe et rencontrer des difficultés lors d’une revente, d’une demande de travaux ou d’un sinistre.
Il faut comparer la configuration réelle du bien avec les plans, les autorisations d’urbanisme et les informations détenues par la mairie. Pour une construction récente, les attestations de conformité, les factures et les assurances des entreprises doivent être conservées avec attention.
Le titre de propriété doit également être étudié. Il peut mentionner une servitude de passage, une canalisation enterrée, un droit de puisage, une restriction de construction ou une obligation d’entretien qui limite l’usage du terrain.
Les documents à demander avant de signer
Le notaire vérifie une grande partie de la situation juridique, mais l’acheteur doit poser des questions et transmettre les informations utiles. Une anomalie détectée avant le compromis est généralement plus simple à traiter qu’un problème découvert après l’acte authentique.
- Le titre de propriété et les servitudes éventuelles ;
- Les diagnostics, leur date et leurs conclusions détaillées ;
- Les permis et déclarations liés aux extensions, piscines et dépendances ;
- Le rapport du SPANC lorsque la maison n’est pas raccordée au réseau collectif ;
- Les factures de travaux, contrats d’entretien et garanties encore valables ;
- La taxe foncière et les informations relatives aux charges récurrentes.
Les informations données oralement par le vendeur ou l’agent immobilier doivent être confirmées par écrit lorsque leur importance est réelle. Une promesse concernant une autorisation future, une réparation ou une prise en charge financière doit apparaître dans le compromis avec une clause suffisamment précise.
Une méthode simple pour sécuriser la décision
La première étape consiste à établir un budget réaliste, avec une réserve pour les imprévus et une estimation des travaux fondée sur des devis. La deuxième consiste à réunir les documents avant de s’engager, puis à les faire examiner par le notaire et, si nécessaire, par un professionnel du bâtiment.
| Moment du projet | Vérification prioritaire |
|---|---|
| Avant l’offre | État général, quartier, budget et travaux urgents |
| Avant le compromis | Diagnostics, urbanisme, servitudes et financement |
| Après le compromis | Obtention du prêt et respect des conditions suspensives |
| Avant l’acte définitif | Dernière visite, relevé des compteurs et état du bien |
Le compromis peut intégrer des conditions suspensives adaptées à la situation : obtention du prêt, absence de servitude incompatible avec le projet, réalisation d’une expertise satisfaisante ou obtention d’une autorisation d’urbanisme. Ces clauses doivent être négociées avant la signature, car leur formulation détermine la protection réelle de l’acquéreur.
Une dernière visite juste avant l’acte authentique permet de vérifier que le logement est dans l’état prévu, que les équipements sont présents et qu’aucun dommage nouveau n’est apparu. Il faut aussi relever les compteurs, récupérer les clés et conserver tous les documents remis par le vendeur.
Un projet solide repose sur des vérifications concrètes
Acheter une maison expose principalement à des risques techniques, financiers, environnementaux et juridiques. Aucun diagnostic ne remplace une analyse globale du bien, de son terrain, de son quartier et de ses documents.
Prendre le temps de visiter, de questionner, de comparer les devis et de faire relire le compromis permet de limiter les mauvaises surprises. Avec l’aide du notaire, d’un professionnel du bâtiment et des sources officielles comme l’ANIL, Service-Public.fr et Géorisques, l’acquéreur peut avancer sur des bases plus sûres.
FAQ
Les principaux risques concernent les vices cachés, les travaux coûteux, les problèmes de financement, les risques naturels, les nuisances du quartier et les anomalies administratives liées au bien.
Une inspection des combles, de la cave, des façades, des plafonds et des sols peut révéler humidité, fissures ou infiltrations. Une expertise indépendante reste utile pour les biens anciens.
Les diagnostics fournissent des informations réglementaires importantes, mais ils ne remplacent pas une expertise complète. Ils peuvent notamment ne pas détecter une faiblesse structurelle, une fuite ponctuelle ou une ventilation défaillante.
Le titre de propriété, les servitudes, les diagnostics, les autorisations d’urbanisme, le rapport du SPANC, les factures de travaux, les garanties et la taxe foncière doivent être examinés.
Une condition suspensive d’obtention du prêt doit préciser le montant, la durée, le taux maximal et le délai. Les demandes de financement doivent respecter ces paramètres et les délais prévus.